Em meados de agosto, a ALROSA publicou o seu primeiro relatório financeiro num ano e meio. Não continha muitos detalhes, mas deu uma resposta afirmativa à questão de saber se as vendas da empresa que está sob as sanções dos EUA desde a primavera passada continuam ou não.
Consequentemente, o desempenho financeiro da empresa no primeiro semestre de 2023 revelou-se melhor do que as expectativas dos analistas. Uma forte posição de caixa e uma dívida líquida negativa permitem que a empresa partilhe os lucros com os seus accionistas pela primeira vez desde o outono de 2021. Os dividendos intercalares recomendados pelo conselho de supervisão para o primeiro semestre de 2023 foram conservadores, mas trata-se de uma boa opção, tendo em conta que a grande maioria dos intervenientes russos do sector dos metais e da exploração mineira, incluindo as empresas não atingidas por sanções, tomaram a decisão de não pagar dividendos.
Antes de os investidores terem tempo para avaliar os benefícios de a ALROSA sair da sombra da informação, surgiu uma nova ameaça no horizonte. De acordo com o New York Times, os países do G7 e da UE vão impor uma proibição às importações de diamantes em bruto da Rússia para minar as receitas do país com este negócio, estimadas em cerca de 4 mil milhões de dólares por ano. Ao contrário das sanções americanas, neste caso, o embargo pode afetar pedras preciosas lapidadas e polidas noutros países. Novas sanções poderão ser anunciadas em setembro e entrar em vigor em janeiro de 2024, após as vendas de fim de ano.
Embora estas sanções e o mecanismo associado para rastrear a origem das pedras preciosas tenham sido discutidos de uma forma ou de outra durante muito tempo, as suas consequências para o mercado dos diamantes parecem ser imprevisíveis. Por um lado, 30% da produção mundial de diamantes parece já ter passado para a "zona cinzenta", o que provocou uma correção dos preços. Por outro lado, este volume é tão grande e significativo que é pouco provável que seja "digerido" apenas pelos mercados da China e do Médio Oriente, onde os consumidores ainda não estão muito preocupados com as implicações éticas.
INDICADORES FINANCEIROS ESTÁVEIS…
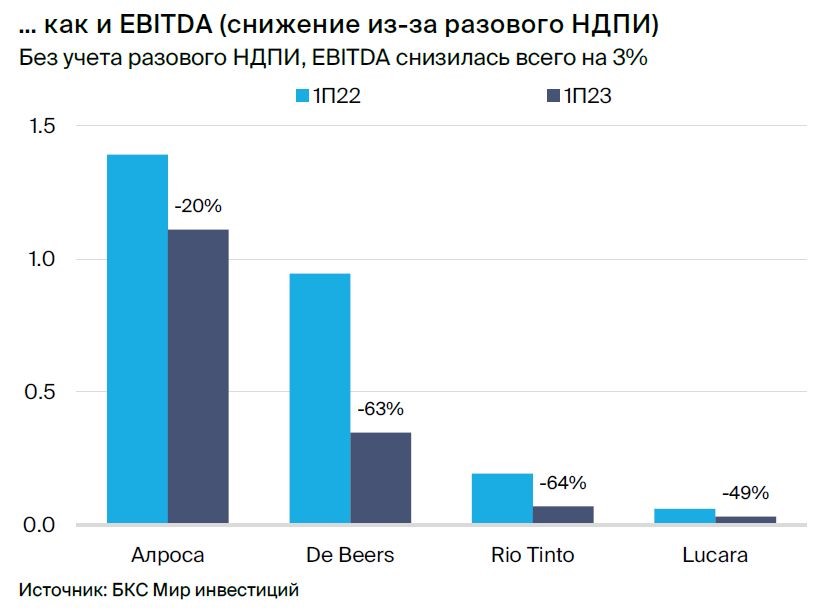
A receita da ALROSA no primeiro semestre de 2023 totalizou 188,2 bilhões de rublos em comparação com 188,9 bilhões de rublos no ano passado e 182 bilhões de rublos no primeiro semestre de 2021. O EBITDA também permaneceu praticamente estável em relação ao ano passado, sem levar em consideração o imposto único de extração mineral (MET) de 19 bilhões de rublos pago pela empresa no primeiro trimestre de 2023, de acordo com os especialistas da BCS World of Investments.
A BCS World of Investments comparou a dinâmica da receita e o EBITDA da ALROSA com os das empresas concorrentes. A queda do mercado de diamantes no primeiro semestre do ano teve um efeito negativo nos números de desempenho de todas as empresas.
A receita da ALROSA para o primeiro semestre de 2023 é maior do que a de seus concorrentes. As receitas dos pares caíram mais de 20% em relação ao ano anterior, com 1% na ALROSA
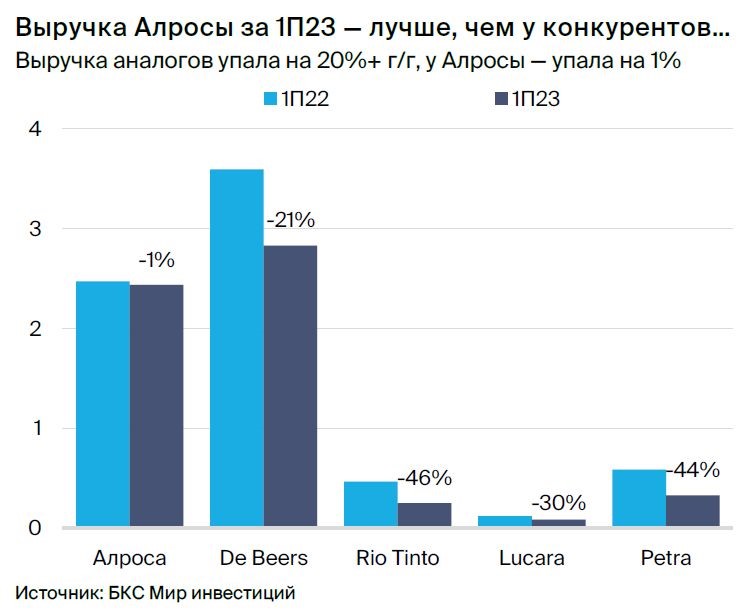
... bem como o EBITDA (diminuição devido ao MET não recorrente)
Fonte: BCS World of investments.
Dito isto, a estrutura das reservas da ALROSA indica algumas dificuldades com as vendas. A estimativa das reservas de diamantes em bruto aumentou em um ano e meio em mais de 7,5 vezes, de 6,12 bilhões de rublos para 46,8 bilhões de rublos, embora desde o início de 2023 tenha diminuído 11%. As estimativas de produtos intermediários (minério e areias) também aumentaram. Devido a um aumento nas reservas de minério e areia, aumento dos custos de combustível e lubrificantes e outros fatores, o capital de giro da ALROSA aumentou 24,4 bilhões de rublos em comparação com o ano anterior.
|
9. RESERVAS |
|
|
|
Junho30, 2023 |
Dezembro 31, 2022 |
|
|
Materiais para extração e reparação |
63,762 |
56,160 |
|
Diamantes em bruto |
46,790 |
52,459 |
|
Minério e areias |
30,484 |
21,338 |
|
Diamantes polidos |
6,328 |
4,785 |
|
Bens de consumo e outros bens |
1,829 |
1,627 |
|
Total de reservas: |
149,193 |
136,369 |
Aparentemente, a empresa enfrentou dificuldades relacionadas com a logística financeira e os adiantamentos dos clientes, o que resultou num aumento do capital de exploração, de acordo com Boris Krasnozhenov, do Alfa Bank. Mas ele acredita que, no futuro, a acumulação de capital de exploração irá diminuir.
O lucro líquido da ALROSA no primeiro semestre de 2023 caiu 35% em relação ao ano anterior, totalizando 55,57 bilhões de rublos. A empresa usará metade desse valor (27,8 bilhões de rublos) para pagar dividendos (3,77 rublos por ação, o rendimento de dividendos é de 4,4%). A ALROSA não paga dividendos desde o segundo semestre de 2021; o conselho de supervisão explicou isso por "incertezas exógenas" e a necessidade de aumentar a estabilidade da empresa. No entanto, a empresa não anunciou dividendos para o período anterior (alguns analistas não excluíram esta possibilidade) que poderiam ser financiados a partir de saldos ou depósitos não apropriados. Sob possíveis sanções internacionais mais rigorosas e um mercado lento, a direção da empresa preferiu uma posição conservadora.
De acordo com Dmitry Smolin, da Sinara, os números do desempenho da ALROSA excederam, em geral, as previsões. Graças à estabilidade das vendas de diamantes em bruto, as receitas mantiveram-se estáveis em comparação com o ano passado. O EBITDA foi 19% superior às previsões da Sinara. O lucro líquido excedeu as expectativas em 27%. Mas o fluxo de caixa livre, no valor de 20 mil milhões de rublos (um declínio de 38% em termos anuais), ficou 4% abaixo das previsões.
Akhmed Aliyev, da BCS, também considera os resultados da ALROSA globalmente positivos. "Os resultados acabaram por ser bastante bons, vemos que as vendas estão estáveis, o que se reflecte nas receitas e no fluxo de caixa operacional", afirma.
A geração de fluxo de caixa ao longo do último ano e meio permitiu que a ALROSA atingisse o nível de dívida líquida negativa (5,5 mil milhões de rublos de caixa líquido no balanço no final de um período de seis meses), escreveram os analistas da My Investments.
De acordo com Vasily Danilov da Veles Capital, a empresa ALROSA adaptou-se com sucesso às novas condições, apesar das duras sanções, e demonstrou um crescimento confiante nos indicadores-chave com base nos resultados do segundo trimestre de 2023. A pilha de caixa aumentou para 133,4 bilhões de rublos (em comparação com 61,3 bilhões de rublos no final de 2021), enquanto a dívida total quase não aumentou e totalizou 127,8 bilhões de rublos (em comparação com 122,5 bilhões de rublos no final de 2021).
... E PERSPECTIVAS INSTÁVEIS DEVIDO A POSSÍVEIS SANÇÕES
As actuais sanções dos EUA aplicam-se apenas aos diamantes em bruto de origem russa lapidados no país. "Dado que 90% dos diamantes são lapidados e polidos na Índia e podem, portanto, ser classificados como gemas indianas, os regulamentos actuais não são tão rigorosos como se poderia pensar", diz Paul Zimnisky. Para além disso, muitos dos principais fabricantes de luxo, como a Richemont e a LMVH, ordenaram aos seus fornecedores que excluíssem os diamantes em bruto de origem russa.
Ao mesmo tempo, segundo Zimnisky, "os russos aumentaram as vendas de diamantes nos últimos meses, numa tentativa de recuperar a quota de mercado perdida no ano passado, na sequência da interrupção do comércio". As estatísticas do Processo de Kimberley (PK) mostram que as exportações de diamantes em bruto da Rússia permanecem relativamente estáveis, apesar da saída de muitos compradores tradicionais. De acordo com o KP, a Rússia exportou US $ 3,9 bilhões em diamantes em bruto em 2022, o que é apenas um pouco menos de US $ 4 bilhões em 2021. Embora tenha havido uma diminuição nos volumes (em 24%, para 36,7 milhões de quilates), isso pode ser parcialmente explicado por uma base elevada de 2021, quando houve um aumento na demanda por diamantes em bruto devido à rápida recuperação nas vendas de joias após a pandemia de Covid-19.
Os países do G7 são responsáveis por quase 70% das compras mundiais de diamantes em bruto. Se for acordada uma proibição de importação de diamantes em bruto de origem russa, a sua capacidade de entrar no mercado reduzir-se-á consideravelmente, afirma Brad Brooks-Rubin, conselheiro sénior do Gabinete de Controlo de Activos Estrangeiros do Departamento do Tesouro dos EUA (OFAC), no seu artigo publicado no New York Times.
As restrições aplicar-se-ão provavelmente apenas a pedras de 1 quilate ou mais, embora as pedras mais pequenas de origem russa possam vir a ser sancionadas mais tarde, explicou Brooks-Rubin.
A introdução deste embargo pareceu improvável durante muito tempo devido às consequências devastadoras para a indústria indiana de lapidação e polimento de diamantes. O sector, que emprega cerca de 1 milhão de pessoas, sofreu muito com as sanções impostas pelos EUA no ano passado, que provocaram despedimentos em massa de lapidadores e polidores devido à escassez de diamantes em bruto. Este verão, 300 mil trabalhadores em Surat foram colocados em licença sem vencimento de 20 dias devido à escassez de diamantes em bruto e 15-20 mil trabalhadores perderam os seus empregos. Os participantes da indústria indiana também enfrentam a ameaça de sanções secundárias, uma vez que o OFAC começou recentemente a congelar os seus pagamentos em dólares, suspeitando que se destinam às suas contrapartes russas. E embora as importações de diamantes polidos da Índia para os Estados Unidos tenham diminuído quase 50% até setembro (devido ao receio de importar diamantes polidos de origem russa, bem como devido às expectativas de recessão), os indianos não estão aparentemente dispostos a ignorar o pedido do maior interveniente no mercado de bens de luxo. Atualmente, a procura da China, o segundo maior mercado, é quase nula, segundo os meios de comunicação locais.
Atualmente, os negociadores das sanções estão a finalizar as condições de rastreio dos diamantes em bruto e as listas de documentos aduaneiros que os acompanham, refere o New York Times. O aumento dos preços dos diamantes polidos devido às restrições deverá ser gradual, uma vez que a indústria já esperava a imposição destas sanções. "A indústria dos diamantes teve tempo para digerir tudo isto, por isso, embora não espere um choque de oferta pendente, vejo a forma como a cadeia de fornecimento de diamantes funciona a ser fundamentalmente transformada a médio prazo", diz Zimnisky.
A ALROSA é um fornecedor demasiado grande de diamantes em bruto para o mercado global para ser excluída do mesmo, diz Boris Krasnozhenov do Alfa Bank. "A empresa encontrará formas de otimizar a componente financeira, bem como a sua logística de distribuição", acredita, mencionando as boas condições fundamentais ainda existentes. "O mercado está a caminho de enfrentar uma escassez de diamantes em bruto a médio prazo, à medida que a procura cresce e os principais depósitos se esgotam em todo o mundo. Fontes da indústria prevêem uma queda de 25% na produção de diamantes em bruto até ao final da década", acredita Krasnozhenov.
O PROBLEMA DO CONTROLO DA ORIGEM
A grande questão é saber se uma indústria composta maioritariamente por pequenas operações especializadas na separação de diamantes com base em critérios muito diferentes - qualidade, tamanho e cor do diamante - pode passar a separar os diamantes em bruto pela sua origem, refere o New York Times. O problema será agravado pelas numerosas lacunas existentes na cadeia de abastecimento. De acordo com Hans Merket, da agência de investigação independente International Peace Information Service (IPIS), os diamantes podem mudar de mãos 20 a 30 vezes no seu percurso desde as minas até ao mercado. É provável que sejam necessários anos, e não meses, para reestruturar a cadeia de abastecimento global, disse ele.
O plano é que a implementação de um sistema global de controlo da origem dos diamantes em bruto complemente o mecanismo de sanções. Até a Bélgica apoiou esta medida, argumentando que, em caso de embargo, o comércio seria redireccionado para outros centros, como o Dubai, e o fluxo de diamantes em bruto da Rússia não seria afetado. Até à data, não é possível utilizar amplamente mecanismos de rastreio eficazes. A origem de um diamante em bruto é transparente no início da cadeia de abastecimento, quando é emitido um certificado KP, mas nas fases subsequentes de transformação num diamante polido e em jóias, torna-se difícil rastrear a origem, especialmente no caso de pedras mais pequenas.
A introdução de um método de rastreio da origem dos diamantes em bruto parece "uma ficção científica" e gera um problema ainda mais grave, afirma Sergey Goryainov da Rough&Polished. "Mesmo que seja possível alcançar este resultado [compreender a fonte de origem], não basta determinar de que depósito provém o diamante bruto. Precisamos de determinar quando foi extraído. Já existe um grande número de diamantes polidos no mercado. A mina de Udachny, por exemplo, está em funcionamento há muitas décadas e muitos diamantes polidos desta mina foram fabricados, vendidos e utilizados em jóias. Será que as pessoas que os compraram há 20 anos possuem bens ilegítimos? pergunta Goryainov.
A PRESSÃO DOS DESCONTOS NO MERCADO
Os problemas do mercado não se limitam a um potencial sistema de controlo, considera Goryainov. Devido às sanções impostas ao maior produtor de diamantes, 30% do mercado de diamantes em bruto vai para a zona "cinzenta". "Podemos assumir que a ALROSA é forçada a fazer dumping porque só o dumping pode compensar os riscos enfrentados pelos clientes que cooperam com a empresa incluída na lista SDN", diz Goryainov. Esta situação é extremamente negativa não só para a empresa russa, mas para o mercado de diamantes no seu conjunto, e pode ser uma das razões para os preços fracos a partir do segundo semestre de 2022, acredita.
O sigilo forçado das vendas da ALROSA (devido a sanções) cria condições favoráveis para descontos, concorda Igor Kulichik, que atuou como CFO da ALROSA de 2002 a 2017 e mais tarde foi vice-chefe do conselho de administração da AGD Diamonds. Esta é uma das pressões sobre os preços, que é mais óbvia nas pedras preciosas de gama média e média, onde também há uma penetração significativa de pedras sintéticas. Segundo Kulichik, no segmento de mercado das pedras preciosas de pequena dimensão e relativamente baratas, registou-se uma penetração significativa dos diamantes sintéticos, que representam atualmente cerca de 7% em valor e 25% em volume.
É impossível tirar conclusões fiáveis sobre a utilização de descontos nas vendas da ALROSA porque a empresa não divulgou dados sobre os seus volumes de vendas em quilates, preços médios de venda e índice de preços. Neste contexto, apenas pode ser mencionada a informação da Bloomberg que descreveu a alteração do padrão de vendas no ano passado com referência a fontes anónimas. De acordo com a Bloomberg, as mudanças foram bastante grandes porque, anteriormente, cerca de 50 clientes de longo prazo compravam diamantes durante a sessão de negociação, mas, a partir de 2022, os principais volumes foram vendidos a 10 participantes no mercado, destacando-se entre eles a Indian Kiran Gems e a Shree Ramkrishna Exports. Para além dos clientes indianos, alguns operadores do mercado belga também continuam a comprar diamantes em bruto, bem como retalhistas de jóias da China e do Médio Oriente. A ALROSA também deixou de utilizar a prática típica do mercado de diamantes e começou a fazer concessões ao círculo restrito de compradores, permitindo-lhes selecionar as pedras de melhor qualidade das caixas para venda. Por esta razão ou porque as transacções são agora feitas noutras moedas que não o dólar, as vendas mensais da ALROSA são inferiores em 50-100 milhões de dólares aos valores anteriores à sanção (ou seja, estimados em 250 milhões de dólares), informou a agência.
Sergey Bondarenko para a Rough&Polished
