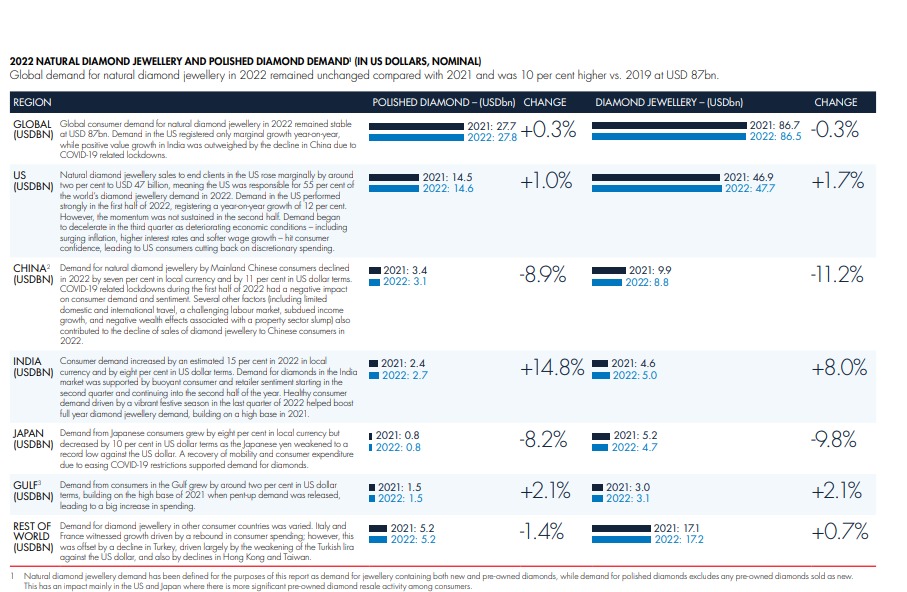
O ambiente macroeconômico mais fraco, especialmente em alguns dos principais países consumidores de diamantes, impactou a demanda global por joias com diamantes naturais no primeiro semestre de 2023, de acordo com o décimo relatório anual de insights sobre diamantes da De Beers.
O relatório observou que, embora a demanda nos Estados Unidos e no Japão fosse menor do que no primeiro semestre de 2022, o crescimento deveria ser positivo na China e na Índia.
Os ventos contrários econômicos da inflação crescente, taxas de juros elevadas e aumento do custo de vida no primeiro semestre de 2023 nos EUA interromperam a demanda do consumidor por diamantes naturais.
Mas a economia dos EUA manteve-se forte.
"O mercado de trabalho permaneceu apertado, como evidenciado pela tendência de queda da taxa de desemprego, que indicou que a economia permaneceu perto do pleno emprego", disse.
"As expectativas dos varejistas dos EUA para a demanda de joias com diamantes no segundo semestre de 2023 permanecem positivas."
Fonte: De Beers
Foi relatado que, após a reabertura da China no final de dezembro de 2022, após bloqueios relacionados ao COVID-19, o declínio do crescimento da demanda por joias com diamantes no país foi revertido no primeiro trimestre do ano seguinte.
As fortes vendas internas de marcas de luxo internacionais, bem como as aquisições em Hong Kong, à medida que os consumidores chineses retomavam gradualmente as viagens internacionais, impulsionaram o crescimento da procura no primeiro trimestre, juntamente com o impacto do efeito de base baixo.
"O impulso do consumo relacionado com a reabertura pós-pandémica começou a diminuir no segundo trimestre e uma dinâmica de consumo mais sustentada para além do segundo trimestre requer uma maior confiança dos consumidores, um crescimento mais forte dos salários ou um aumento dos preços da habitação, uma vez que os consumidores pouparam menos e gastaram mais em comparação com o primeiro trimestre do ano", afirmou a De Beers.
"No curto prazo, a inflação elevada e as taxas de juros mais altas continuam a afetar a confiança do consumidor e os gastos discricionários em alguns dos principais países consumidores de diamantes, incluindo os EUA e a Europa, enquanto a confiança do consumidor também continua sendo um desafio na China."
Apesar do clima econômico sombrio, De Beers prevê que a demanda global será maior em 2023 do que era antes da pandemia.
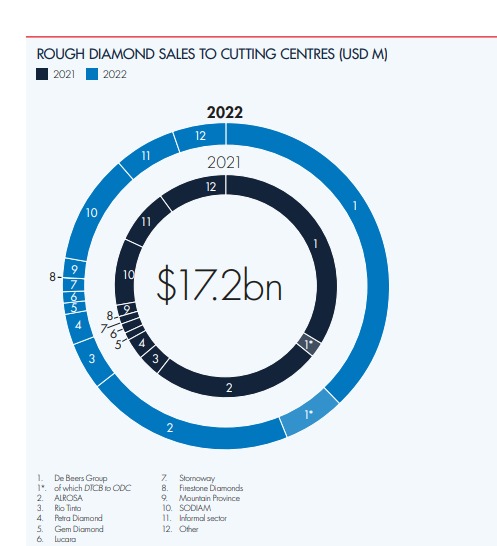
Apesar de os Estados Unidos e outros países imporem sanções comerciais aos diamantes russos, o grupo relatou um aumento no valor das vendas de diamantes em bruto para centros de corte em 2022.
Fonte: De Beers
"A redução na oferta russa, juntamente com o fato de que os produtores de diamantes esgotaram seus estoques para atender à demanda extraordinária em 2021, levou à escassez de oferta de diamantes em bruto durante 2022", disse.
"Essa escassez subsequentemente empurrou os preços dos diamantes para cima e aumentou o valor das vendas de diamantes no ano."
A De Beers observou que as vendas globais de diamantes em bruto aumentaram cerca de 8% em 2022 em termos de dólares americanos.
As estimativas colocam a avaliação do grupo em cerca de 38% das vendas totais de diamantes em bruto do mundo (34% em 2021). Embora 2021 tenha sido um ano marcante para a ALROSA, espera-se que a empresa tenha uma participação menor na oferta global em 2022, de 20%, do que em 2019, antes do advento do COVID-19.
Em 2022, a SODIAM de Angola forneceu aproximadamente 11% das vendas mundiais de diamantes em bruto para centros de corte.
Produção bruta
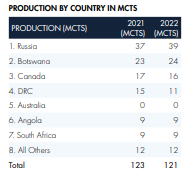
O grupo também previu que a produção de diamantes em bruto cairia cerca de 2% para uma estimativa de 121 milhões de quilates em 2022, à medida que os níveis se estabilizassem após a recuperação significativa pós-pandemia na capacidade de produção ao longo de 2021.
Espera-se que a produção de diamantes em bruto aumente em cerca de 5 milhões de quilates em 2022, graças aos aumentos na De Beers e na ALROSA.
No primeiro semestre de 2023, a De Beers produziu 17 milhões de quilates, o que é consistente com os níveis de produção observados no primeiro semestre de 2022.
A empresa espera uma produção anual na faixa de 30 a 33 milhões de quilates em 2023.
De acordo com o relatório, a produção da ALROSA no primeiro semestre de 2023 pode ser estimada entre 15 e 17 milhões de quilates com base na sazonalidade histórica de produção da empresa.
A Rússia continuou a ser o maior país produtor em termos de volume em 2022, contribuindo com cerca de 32% para a produção global de quilates.
Fonte: De Beers
O Botsuana foi o segundo maior país produtor, responsável por aproximadamente 20% dos volumes.
Mathew Nyaungwa, Editor Chefe do Bureau Africano, para a Rough&Polished
