2020的上半年,我们没有预料到,新冠肺炎疫情由点及面的全球爆发。
2020的下半年,我们没有预料到,市场的恢复比我们想象中的要更快,更好。
2020年,在一片阴霾中,分明见到了曙光和力量。
中国珠宝市场的复苏力,全球市场的强心针
疫情对整体经济的打击,全方位,无死角。过去五年来,社会消费品零售总额在2020年首次下滑,同比下滑3.9%至39万亿。而珠宝行业在疫情来临之前,已经经历了数年的低谷期。2016至2020年,限上单位金银珠宝类商品零售值逐年下滑,占社会消费品零售总额的比例从0.9%下滑至0.6%,2020年为2376亿元(图1)。
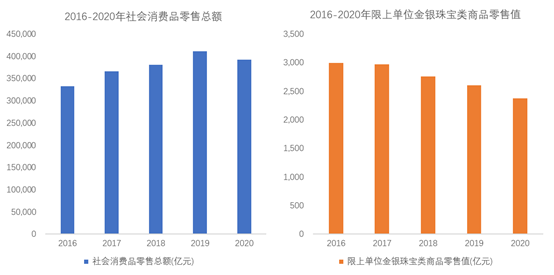
图1 2016-2020年社会消费品零售总额与限上单位金银珠宝类商品零售值
2020年伊始,突如其来的疫情,令珠宝行业在原本的雾霾中更加蒙上阴影。上半年因疫情导致的全面封锁,对珠宝消费的打击极其沉重。但随着疫情得到有效控制,实体经济逐渐复苏,珠宝消费信心也得到了极大的恢复。在全球珠宝市场遭受严重冲击的2020年,率先实现复工复产的中国,成为全球市场的强心针。
据贝恩公司测算,2020年中国内地奢侈品市场从4月开始回暖,预计全年将实现48%的增长,达到近3,460亿元,中国内地市场在全球奢侈品市场的整体份额翻了一倍,从2019年的11%跃升至2020年的20%,其中,珠宝品类销售的同比增速高达80%,远高于美妆和腕表等品类。
中国珠宝市场从下半年起回升,增长强劲
后疫情时期下,珠宝消费的复苏好于整体社会消费品。2020年,社会消费品零售总额自8月起呈现同比增长,单月最大增幅出现在11月,同比增长5%。而限上单位金银珠宝类商品零售值自7月起即呈现同比增长态势,单月最大增幅亦出现在11月,同比增长达25%(图2)。
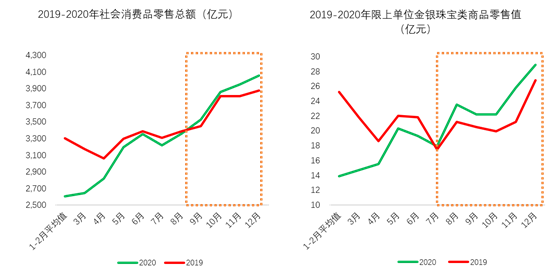
图2 2019-2020年各月社会消费品零售总额与限上单位金银珠宝类商品零售值
事实上,珠宝行业在后疫情时期的复苏,与过去几年的低迷,形成了强烈的对比。
自2018年,限上单位金银珠宝类商品各月零售值均低于上年同期。但2020年7月,当珠宝消费开始复苏时,竟呈现出多年久违的同比增长态势,第四季度销售额超过2018年同期水平,其中,11月销售额甚至超过2015年同期水平,当月销售额达258亿元,创近六年新高(图3)。
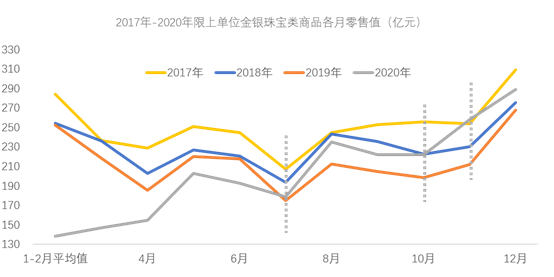
图3 2017年-2020年限上单位金银珠宝类商品各月零售值
得益于疫情得到有效控制,中国大部分珠宝店铺在第一季度关停后,于第二季度开始恢复营业,零售气氛逐步提升。港资企业位于内地和港澳的店铺业绩呈现冰火两重天,内地市场是整体销售的领头羊,抵消了香港和澳门市场的持续疲软。
周大福集团(包括内地及港澳市场)2020年第一季度的销售额同比下滑约45%,第二季度同比降幅收窄至20%,最终在第三季度反弹了3%,第四季度同比增长17.5%。2020年,周大福内地市场同店销售额于第三季度恢复同比正增长,港澳同店销售额自第三季度起降幅收窄(图4)。截至2020年12月31日,周大福共有4442个零售点,其中第三季度和第四季度,周大福集团在内地分别新增257和286个零售点(以加盟店为主)。
六福集团内地店铺零售额自2020年第三季度起转跌为升,有低单位数字增长,其中,钻石产品的零售额录得双位数字增长。2020年自第三季度起,六福集团同店销售降幅收窄,内地市场同店销售额于第四季度录得正增长(图4)。截至12月31日,六福在中国内地的店铺总数达到2249家,全年净增加店铺225家,其中,第四季度净开店142家(新增144家,新关闭2家)。
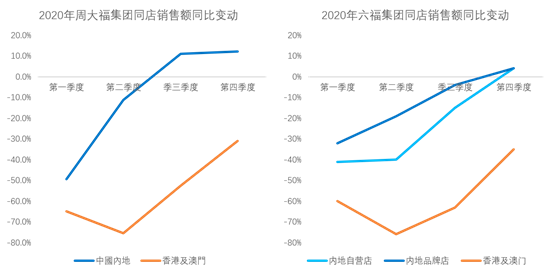
图4 2020年周大福集团、六福集团同店销售额同比变动
(注:截至第四季度,六福集团内地市场中,自营店占比约4%,品牌店占比约96%。)
2020年,周大生前三季度营业收入分别为6.78亿、9.96亿、16.75亿元,第一、二、三季度较去年同期变动幅度分别为-38.25%、-22.94%、17.94%,第三季度在二季度业务逐步恢复基础上实现了一定幅度增长。2020年截至9月,周大生累计新增门店348家,累计撤减门店339 家,净增加门店9家。
中国内地的奢侈品品牌,在2020年初经历了异常艰难的开局,但到年末时,一些品牌却实现了两位数甚至三位数的增长。LVMH集团第四季度珠宝销售额为23.66亿欧元,同比增长9%,珠宝是公司销售表现最好的品类,特别是宝格丽的销售额,增长达到“两位数”。蒂芙尼假日季中国的销售额增长超过50%。历峰集团第四季度在中国的销售额同比增长达了惊人的80%,珠宝是公司销售表现最好的品类。
头部企业的复苏力,受益于迅速拥抱数字化趋势
2020年初,由于疫情管控、全面封锁,实体店无法营业,各行各业相继加入直播阵营,珠宝行业的直播电商亦全面开花。
从直播上架的产品数量看,品牌与大主播合作直播,更多是为了提升品牌宣传和曝光。周大福于2020年2月与薇娅合作带货足金手链,168件上架秒售罄,3月与李佳琦合作的慈善公益直播活动反应热烈,约5,000件珠宝上架秒售罄。Pandora与李佳琦合作,2500件银质手链产品上架即售罄。施华洛世奇多次与淘宝头部主播薇娅、烈儿宝贝进行合作,但每次合作仅1款产品且限量2000件左右。
另一方面,直播适销的货品,或以较低的单价走量,或以较低的利润走量,并不适用于常规意义所指的珠宝销售。以2020年11月1日中国黄金与胡海泉合作的抖音直播专场为例,单场GMV达到了1.4亿元。蝉妈妈数据显示,这场直播单品销售额最高的是价值2万元的金条,销量高达1816件,销售额达到了3677.4万,占据整场直播销售额的25.7%。据悉,直播黄金金条时,主播收取的佣金极低,由于黄金的硬通货加持作用,只需将每克单价调低几元钱,就足以让大众抢购,为主播带来上千万的GMV。除金条以外,该场直播大部分的黄金产品单价都在200-500元之间,黄金含量并不高,但由于价位较低以及品牌保证,一共12件单品销量都过万。
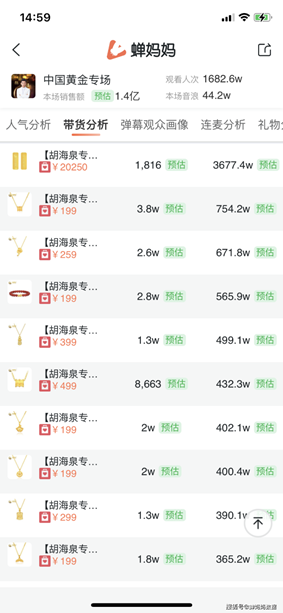
图5 2020年11月1日中国黄金与胡海泉合作的抖音直播专场数据分析
(图源蝉妈妈)
除却直播的繁华,放眼更广泛意义的数字化,可以看到,有能力提升电商及全渠道零售能力的品牌,在2020年确实受益良多。
周大福构建了以实体店经营为主,线上销售为铺,工具应用赋能,O2O互动引流形成销售闭环的智慧零售生态圈。除周大福网络旗舰店、天猫、京东、唯品会为主的传统电商平台外,周大福大力推动包括O2O 配送(即将线上订单发送至零售点以安排寄送服务)、云商365及云柜台在内的线上线下(O2O)相关业务,带动中国内地电商及O2O相关零售值按年录得67.1%增长,销量亦上升12.0%。
基于腾讯企业微信,周大福开发了专用的“云商365”。2020年4-9月,周大福借助“云商365”开拓私域市场,接触逾 200 万名顾客。透过“云商365”购物的顾客中,新顾客约占 50%,且平均售价及销售转化率普遍比电子商务平台为高。
此外,截至 2020年9月30日,周大福于超过 1,000 个地点配置了云柜台,主要分布于中国内地的零售点。云柜台互动平台嵌入丰富的产品视频、3D展示、主题页面设计、游戏互动、全品类展示商品,支持顾客扫码下单,可选门店自提与快递,活跃门店氛围的同时,解决门店囤货压力,并通过人脸识技术别对到访门店内的新老顾客比例、来访周期、顾客活跃度进行分析,提供决策支持。
2020年第二至第三季度,周大福中国内地电商与O2O 相关业务的零售值上升 21.8%,占中国内地零售值的 5.6%。第四季度,周大福中国内地电商与O2O 相关业务对中国内地零售值的贡献进一步上升至8.3%。
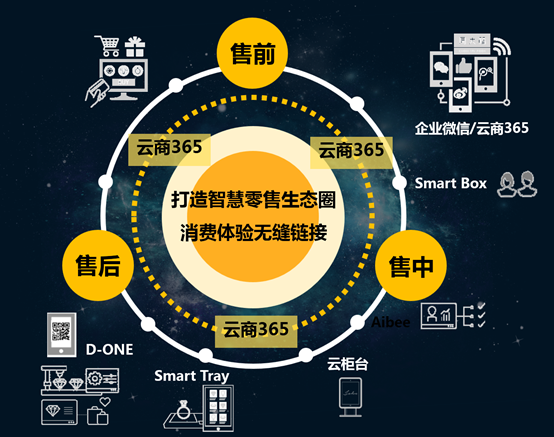
图6 周大福智慧零售生态圈
(图源周大福2020年广州珠宝钻石国际年会演讲)
除周大福外,六福集团报告亦指出,2020年第四季度,其内地电子商务业务表现出色,在季内的销售额同比增长54%。周大生通过直播带货等新的营销方式使得电商销售快速发展,2020年第一至第三季度,自营线上(电商)实现营业收入7.02亿元,占营业收入比例达20.97%,其中,第三季度自营线上(电商)业务实现营业收入3.15亿元,同比增长159.95%。
积极乐观,顺势而为
回顾2020年的中国珠宝市场,数据显然比我们的预期更乐观。展望2021年,面对不确定的外在环境变化,除了积极乐观,更重要的也许是以客户为核心,顺势而为。
新一代的消费者
据贝恩公司数据,中国的千禧一代(1980-1995年生,约3.2亿人)是天猫奢侈品消费的主力军,而Z世代的消费者(生于1995年后,其中20岁及以上约8000万人)正在成为新崛起的消费人群,平均第一次购买奢侈品是在20岁。
数字化的营销
年轻一代的消费者,出生和成长在数字化的时代,主要从数字渠道了解信息。在天猫的奢侈品消费者问卷调查中,Z世代购物者的信息搜集渠道完全以线上为主,电商平台、小红书、品牌中国官网或App是他们最主要的三个信息来源。
积极布局数字化营销,不仅仅指布局线上的销售渠道,更简单易行的,是从布局线上营销平台开始着手,提高消费者对品牌的认知度,让消费者先“种草”,再“拔草”。此外,成熟的电商平台都提供了丰富的营销玩法,接入了ERP/CRM、智能客服等第三方服务,中小品牌不需要太大的数字化建设投入,也能轻松玩转数字营销。
品牌的关键价值
Z世代的消费者,与其他几代人相比,更强调“追求时尚”,也更喜欢小众设计款和联名款,这无疑为中小品牌的发展提供了机遇。小而精、有独特主张、有调性的品牌,与任何时候相比,都更容易打下自己的一片江山。
2021年,期待珠宝行业有更新突破!
