A disponibilidade de concentrado de cobre (uma matéria-prima para as fundições de cobre) está entre os principais fatores que influenciam o mercado global do cobre, a par das expectativas relacionadas com a política monetária dos EUA e a Guerra do Golfo. As existências de cobre disponíveis nos armazéns das bolsas estão a aumentar, mas a escassez no mercado do concentrado de cobre, aliada à incerteza em matéria de direitos aduaneiros, contribuiu para que os preços do cobre atingissem máximos históricos no final de Agosto de 2026.
Embora o impacto da escassez de concentrado no abastecimento de matéria-prima refinada seja, de momento, limitado, os intervenientes no mercado prevêem uma pressão crescente sobre a rentabilidade das fundições de cobre, o que poderá, a longo prazo, resultar numa diminuição da oferta. Os primeiros sinais deste processo já se fizeram sentir, com a Glencore e os produtores japoneses a colocarem fundições em inatividade e a limitarem a capacidade de fundição de cobre.
A fraqueza estrutural das taxas de processamento, que persistirá a médio prazo, exigirá inevitavelmente ou um aumento significativo da oferta de concentrado ou uma redução significativa das instalações de fundição de cobre, de acordo com a Agência Internacional de Energia (AIE). Por conseguinte, a redução do número de fundições de cobre ou o seu encerramento, incluindo as da China, continua a ser o principal mecanismo para restabelecer o equilíbrio do mercado.
As origens do défice
O défice de concentrado de cobre agravou-se devido a perturbações operacionais e a eventos de força maior em minas fundamentais: o encerramento da Cobre Panamá e os acidentes em Grasberg, Kamoa-Kakula e El Teniente. Estes eventos de força maior agravaram os problemas recorrentes de abastecimento de cobre causados pela diminuição do teor do minério (o teor médio global das minas de cobre caiu 40 % desde 1991), bem como pela escassez significativa de novas descobertas e pelas crescentes dificuldades na implementação de projetos. As minas no Chile, o maior produtor mundial de cobre, têm vindo a enfrentar, há vários anos, problemas relacionados com o esgotamento do minério de cobre e a disponibilidade de recursos hídricos, o que tem levado à redução da produção.
De acordo com o Grupo Internacional de Estudos do Cobre (ICSG), a produção global das minas de cobre no primeiro semestre de 2026 diminuiu 1,1% em comparação com o ano anterior. Uma queda de 2,6% na produção de concentrado de cobre, principalmente no Chile, na República Democrática do Congo e na Indonésia, mais do que compensou um aumento de 4,3% na produção hidrometalúrgica (SX-EW, extração líquida e eletroextração). A Nornickel estima um défice no mercado de concentrado de cobre de 751 000 toneladas este ano.
Nestas condições, as instalações de fundição construídas para dar resposta ao crescimento agressivo da procura de matérias-primas revelaram-se excessivas. A China é líder no crescimento da capacidade de fundição de cobre, tendo colocado em funcionamento um número recorde de novas fundições de cobre nos últimos anos. De acordo com a AIE, a China controla atualmente cerca de 50% das instalações de fundição a nível mundial. A China colocou as fundições de cobre em funcionamento muito mais rapidamente do que as empresas mineiras globais conseguiam fornecer matérias-primas. A produção chinesa de cobre refinado em 2025 aumentou 8%, para 14,72 milhões de toneladas, enquanto a produção global cresceu apenas 1%, de acordo com o Grupo Internacional de Estudos do Cobre. A Índia também está a expandir a sua capacidade de fundição de cobre, lançando algumas das maiores fundições de cobre da história do país (como o projeto Adani).
Produção das fundições de cobre por região e a quota crescente da China:
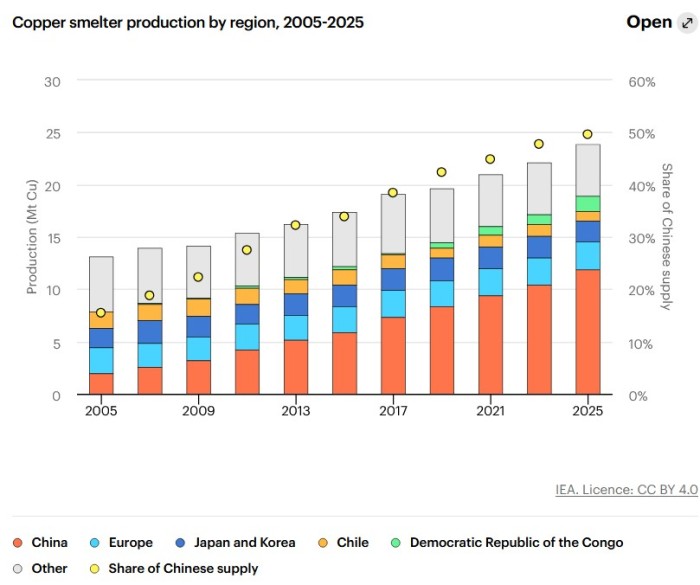
Fonte: Agência Internacional de Energia (AIE)
No contexto da concorrência acirrada pelas matérias-primas, as fundições de cobre estão a reduzir as suas taxas de serviço (Taxas de Tratamento/Taxas de Refinação, TC/RC). Historicamente, estas taxas são pagas pelas empresas mineiras às fundições pelo processamento do concentrado para produzir metal puro. Quando as matérias-primas escasseiam, as fundições de cobre são obrigadas a reduzir as suas taxas para zero para preencher a sua capacidade, chegando mesmo a entrar no vermelho, pagando, na prática, às empresas mineiras pelo direito de processar o seu concentrado de cobre.
Os valores de referência para o processamento de concentrado de cobre (TC/RC), baseados nos preços do acordo entre a empresa mineira chilena Antofagasta e as principais fundições chinesas, caíram de 80 dólares por tonelada em 2024 para 21,25 dólares em 2025. Este ano, os valores de referência são nulos e os números no mercado à vista são negativos: o Índice de Concentrado de Cobre Importado da SMM, calculado pela Shanghai Metals Market, caiu para um mínimo histórico de menos 182,14 dólares por tonelada no final de Agosto de 2026.
Taxas de processamento de concentrado nas fundições de cobre:
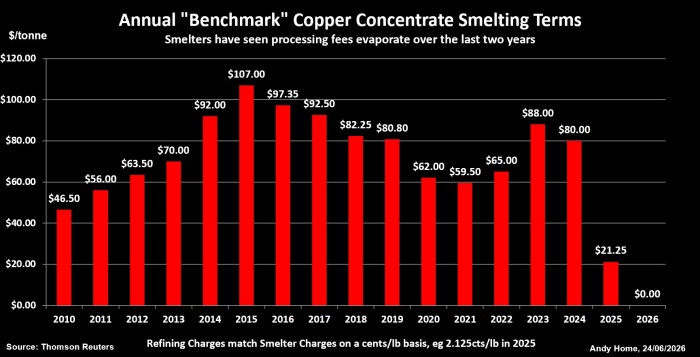
Fonte: Thomson Reuters
O mercado de concentrado de cobre é um segmento que continua a estar sob a maior pressão na cadeia de valor do cobre, observa a Nornickel na sua análise “Quintessentially Copper”. Os preços de referência para o processamento de concentrado de cobre em 2026 foram fixados em 0 dólares por tonelada e deverão continuar sob pressão, à medida que as fundições de cobre continuam a competir pelos escassos fornecimentos de concentrado.
Os subprodutos são uma salvação, mas por quanto tempo?
No entanto, os baixos rácios TC/RC, por si só, não são suficientes para provocar encerramentos generalizados de fundições de cobre. As margens das fundições de cobre são também sustentadas pelos subprodutos contidos no concentrado de cobre: metais preciosos e enxofre. Os preços mais elevados do ouro e da prata compensaram significativamente a perda da principal fonte de receitas das fundições. Uma contribuição adicional deveu-se a um aumento acentuado nos preços do ácido sulfúrico, devido a perturbações no abastecimento proveniente dos países do Golfo, causadas pelo encerramento do Estreito de Ormuz em resultado da guerra com o Irão. De acordo com a Reuters, algumas fundições de cobre da China estão a processar mais pirite (pirite de ferro), o chamado “ouro dos tolos”, precisamente devido ao seu maior teor de enxofre.
Assim, os subprodutos constituem uma espécie de amortecedor protetor para manter a viabilidade económica do elo-chave na cadeia de abastecimento do cobre. No entanto, a crescente volatilidade e a recente descida dos preços dos metais preciosos e do ácido levantam questões sobre quanto tempo este amortecedor protetor poderá durar, de acordo com o relatório da AIE.
A estrutura de receitas das fundições, que historicamente dependia fortemente do rácio TC/RC, mudou e tornou-se cada vez mais dependente dos mercados de subprodutos e de produtos de gama alta, que são intrinsecamente mais voláteis. As fundições de cobre privadas que não fazem parte de empresas verticalmente integradas — ou seja, aquelas sem acesso à mineração primária e com custos de transporte mais elevados — são as mais vulneráveis à escassez de concentrado de cobre e à queda do rácio TC/RC. Algumas destas fundições de cobre, como a japonesa Mitsubishi Materials, já foram obrigadas a reduzir a produção de cobre, enquanto outras, como as fundições da Glencore, sediadas na Austrália, receberam ajuda governamental de emergência para evitar o seu encerramento, observa a AIE. Outras fundições de cobre estão a reduzir os volumes de processamento primário, mas a expandir a reciclagem. “No entanto, a questão crítica continua a ser por quanto tempo estas fundições poderão manter rácios TC/RC baixos caso os preços dos subprodutos se ajustem”, afirma a AIE.
A maior parte das fundições de cobre da China ainda não reduziu a sua capacidade de produção. As fundições chinesas são, em geral, mais competitivas, beneficiando de custos de capital e operacionais mais baixos, e são também, na sua maioria, estatais, o que lhes garante apoio durante os períodos de baixas receitas provenientes do TC/RC. No entanto, as maiores fundições de cobre da China concordaram em reduzir a sua produção em mais de 10 % em 2026, e o governo suspendeu a construção de novas instalações de fundição planeadas com uma capacidade de cerca de 2 milhões de toneladas. Contudo, estas reduções ainda não são suficientes para equilibrar significativamente o mercado, observa a AIE, e é improvável que aumentem significativamente as taxas de processamento.
As fundições de cobre da China têm respondido principalmente à escassez de concentrado e à queda da relação TC/RC com declarações de disciplina de produção e adiamentos em projetos de expansão individuais, em vez de cortes de produção em grande escala, de acordo com a Quintessentially Copper. A Nornickel acredita que estes são os primeiros ajustamentos devido à escassez de concentrado de cobre, mas a pressão sobre os custos poderá tornar-se mais significativa no segundo semestre de 2026.
Por outro lado, a subida dos preços do ácido sulfúrico, embora apoie a rentabilidade das fundições de cobre, dificulta o aumento da produção de metal refinado, observa a Nornickel. Os riscos relacionados com os custos e a disponibilidade aumentam na produção de cobre pelo método SX-EW, que utiliza ácido sulfúrico como reagente de lixiviação. Trata-se de um problema grave: o método SX-EW representa aproximadamente 21% da produção global de cobre. Por conseguinte, preços mais elevados do ácido podem resultar em custos mais elevados, menor eficiência de lixiviação e limitar a produção de cátodos, particularmente em regiões com utilização intensiva do método SX-EW, como o Chile e a República Democrática do Congo, de acordo com a Quintessentially Copper.
Escassez de sucata
No entanto, um défice de concentrado não equivale a um défice de cobre refinado. Quando a escassez de concentrado de cobre é de aproximadamente 750 000 toneladas, o mercado de cobre refinado apresenta um excedente — o ICGS estima um excedente visível de 131 000 toneladas para os primeiros seis meses, com um excedente de 96 000 toneladas previsto para o ano inteiro.
Isto acontece porque as fundições de cobre, face à escassez de fornecimentos de concentrado de cobre, substituem-no parcialmente por sucata de cobre. O cobre reciclado representa aproximadamente 16% a 17% da produção global de cobre, ou cerca de 4,3 a 4,8 milhões de toneladas de metal refinado por ano. A produção de cobre reciclado é mais rentável do que a fundição do metal a partir de concentrado, devido a um consumo de energia significativamente mais baixo. De acordo com o ICSG, a produção de cobre a partir de sucata aumentou 4,3% no primeiro semestre do ano, tendo a maior parte deste aumento ocorrido na China.
O problema é que os stocks de sucata de cobre não estão a acompanhar a procura, sendo também difícil garantir o abastecimento de cobre reciclado. De acordo com um estudo da Shanghai Metals Market, os stocks de sucata de cobre comercializados pelas empresas na China, bem como no Japão e na Coreia do Sul, estão baixos, enquanto a sucata “de alta qualidade” Millberry (pelo menos 99,9% de cobre) continua relativamente escassa.
A escassez de oferta de cobre não consegue satisfazer a procura crescente por parte das novas fundições na China, de acordo com a S&P Global. No terceiro trimestre, o mercado espera que as taxas de processamento do cobre se mantenham baixas devido à escassez contínua de concentrado de cobre, embora isto possa ser parcialmente compensado por margens negativas das fundições e potenciais cortes na produção, o que, no entanto, não parece inevitável tendo em conta o exposto acima.
A incerteza em torno das tarifas dos EUA continua a sustentar os preços
Para além da situação no mercado de concentrados de cobre, uma das razões para a subida dos preços do cobre é o receio da introdução de tarifas de importação nos EUA, o que cria desequilíbrios regionais e pressão no mercado. Os operadores apressaram-se a importar metal para os EUA, o que provocou um aperto no mercado físico. Com os preços em máximos históricos, qualquer desilusão em relação à política tarifária dos EUA poderá pôr à prova este prémio, observa o ING.
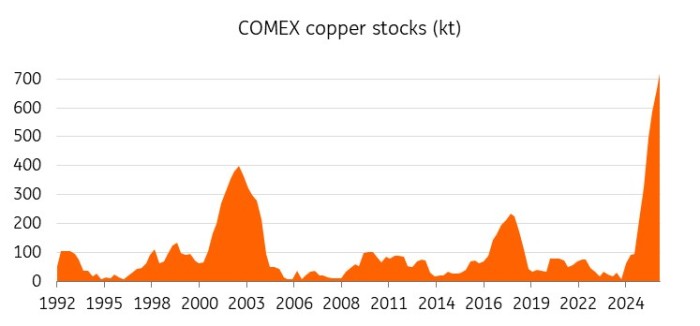
Os embarques de cobre para os EUA aceleraram na antecipação de uma possível decisão sobre as tarifas, levando a um aumento recorde nos stocks da COMEX. As importações de cobre dos EUA ultrapassaram as 200 000 toneladas só em Julho — o nível mensal mais elevado em, pelo menos, 12 anos.
Estoque de cobre na COMEX:
Entretanto, o mercado de cobre de Londres está a mostrar sinais cada vez mais pronunciados de escassez. Os estoques de cobre na London Metal Exchange (LME) caíram para o nível mais baixo dos últimos cinco meses, e o spread entre o preço à vista e o de três meses passou a apresentar backwardation, indicando uma falta de oferta a curto prazo.
É claro que a decisão sobre as tarifas é apenas parte da história. O crescimento da oferta de cobre nas minas continua limitado, e as baixas taxas de processamento que discutimos acima continuam a apontar para uma escassez de concentrado de cobre. A procura impulsionada pela eletrificação, pelos investimentos na rede elétrica e pelas infraestruturas de inteligência artificial também continua a dar apoio. O ING prevê que o mercado global de cobre refinado registe um défice de aproximadamente 35 000 toneladas em 2026.
No entanto, se as medidas finais forem adiadas ou se o cobre refinado for isento de tarifas, parte do recente aumento dos preços poderá esmorecer. A acumulação de existências de cobre nos EUA abrandará, os fluxos de existências de cobre começarão a normalizar-se e parte do atual défice fora dos EUA será atenuado. Qualquer correção poderá intensificar-se se os investidores encerrarem posições construídas com base nas expectativas da introdução de tarifas, adverte o ING.
Sergey Bondarenko para a Rough&Polished
