Проблема с доступностью медного концентрата (сырья для медеплавильных заводов) является одним из ключевых факторов, влияющих на мировой рынок меди, наряду с ожиданиями относительно денежно-кредитной политики США и войной в Персидском заливе. Доступные биржевые запасы меди растут, но дефицит на рынке концентрата, а также тарифная неопределенность способствовали тому, что цены на медь выросли до рекордных максимумов к концу августа 2026 года.
И хотя влияние дефицита концентрата на поставки рафинированного сырья пока ограничено, участники рынка прогнозируют ужесточение давления на рентабельность медеплавильных заводов, что со временем может вызвать сокращение предложения. Первые симптомы этого процесса уже проявились - Glencore и японские производители консервируют и ограничивают медеплавильные мощности.
Структурная слабость тарифов на переработку, которая сохранится в среднесрочной перспективе, неизбежно потребует либо значительного увеличения предложения концентрата, либо существенного сокращения плавильных мощностей, считает Международное энергетическое агентство (IEA). Таким образом, сокращение или закрытие медеплавильных заводов, в том числе в Китае, остается основным механизмом балансировки рынка.
Корни дефицита
Дефицит медного концентрата обострился на фоне операционных сбоев и форс-мажоров на важнейших рудниках: закрытия Cobre Panama, аварий на Grasberg, Kamoa-Kakula и El Teniente. Форс-мажоры усугубили хронические проблемы предложения меди, связанные со снижением содержаний металла в руде (среднее мировое содержание меди в рудниках снизилось на 40% с 1991 года), резким недостатком новых открытий и усложнением реализации проектов. Рудники в Чили, которая является крупнейшим производителем меди, на протяжении последних лет сталкиваются с обеднением руды и проблемами с доступностью водных ресурсов, сокращая производство.
По оценке ICSG, мировое производство меди на рудниках в первом полугодии 2026 года упало на 1,1% к данным годичной давности, при этом снижение производства концентрата на 2,6% преимущественно в Чили, ДР Конго и Индонезии более чем нивелировало увеличение производства методом гидрометаллургии (SX-EW, жидкостная экстракция и электровыделение) на 4,3%. «Норникель» оценивает дефицит на рынке концентратов в этом году в 751 тыс. тонн.
В этих условиях плавильные мощности, построенные в расчете на агрессивный рост спроса на сырье, оказались избыточными. Лидирует в приросте мощностей Китай, где за последние годы было введено рекордное количество новых медеплавильных заводов. На текущий момент Китай, по оценкам IEA, контролирует около 50% мировых мощностей по плавке. Китай вводил мощности плавильных заводов гораздо быстрее, чем мировые горнодобывающие компании могли поставлять сырье. Выпуск рафинированной меди в Китае в 2025 году вырос на 8% и достиг 14,72 млн тонн, в то время как мировое производство выросло всего на 1%, согласно данным International Copper Study Group (ICSG). Наращивает мощности и Индия, где были запущены крупнейшие в истории страны заводы (например, проект Adani).
Выплавка меди по регионам и рост доли Китая:
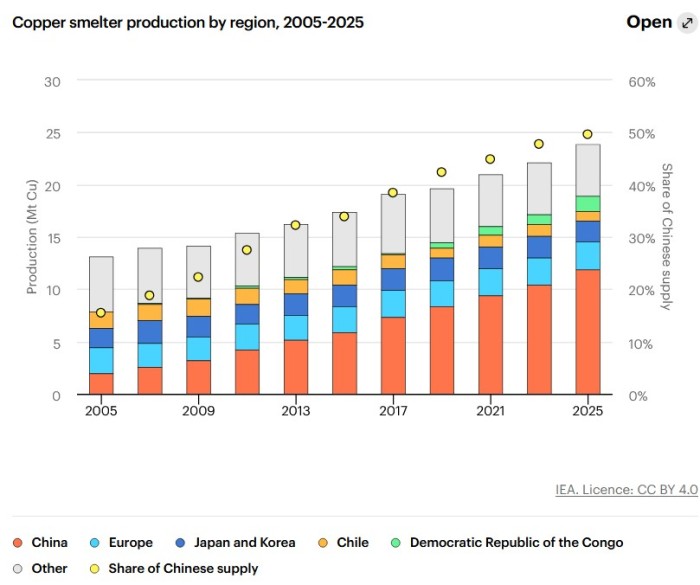
Источник: The International Energy Agency (IEA)
В ожесточенной конкуренции за сырье, медеплавильные заводы снижают стоимость своих услуг (тарифы на плавку и рафинирование, Treatment Charges / Refining Charges, TC/RC). Исторически эти сборы платятся горнодобывающими компаниями плавильным заводам за переработку концентрата в чистый металл. Когда сырья мало, заводы вынуждены снижать свои тарифы до нуля, чтобы загрузить мощности, и даже уходить в минус, то есть фактически платить горнодобывающим компаниям за право перерабатывать их медный концентрат.
Эталонные бенчмарки на переработку концентрата (TC/RC), основанные на ценах в соглашении между чилийской горнодобывающей компанией Antofagasta и крупными китайскими плавильными заводами, снизились с $80 за тонну в 2024 году до $21,25 в 2025 году. В этом году бенчмарки нулевые, а на спотовом рынке показатель отрицательный: индекс SMM Imported Copper Concentrate Index, рассчитываемый Shanghai Metals Market, по состоянию на конец августа 2026 года опустился до рекордно низкого значения минус $182,14 за тонну.
Тарифы на переработку концентрата на медеплавильных заводах:
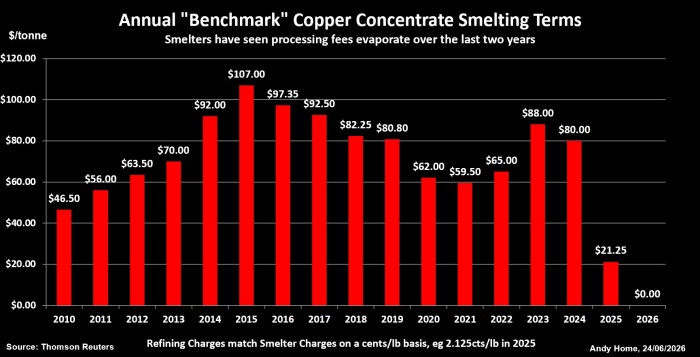
Источник: Thomson Reuters
Рынок концентрата остается самым напряженным сегментом цепочки создания стоимости меди, отмечает «Норникель» в своем обзоре Quintessentially Copper. Базовые цены на переработку концентрата на 2026 год были установлены на уровне $0/т и, вероятно, останутся под давлением, поскольку плавильные мощности по-прежнему конкурируют за дефицитные поставки концентрата.
Побочные продукты спасают, но насколько долго это продлится?
Однако одних только низких TC/RC недостаточно для повсеместного закрытия плавильных заводов. Маржа плавильных заводов также поддерживается за счет побочных продуктов, содержащихся в медном концентрате: драгметаллов и серы. Более высокие цены на золото и серебро значительно компенсировали потерю основного источника дохода плавильных заводов. Резкое подорожание серной кислоты благодаря перебоям в поставках из стран Персидского залива из-за закрытия Ормузского пролива в результате войны с Ираном помогло еще больше. По данным Reuters, некоторые китайские медеплавильные заводы перерабатывают больше пирита (серный колчедан), так называемого «золота дураков», просто из-за более высокого содержания серы.
Таким образом, побочные продукты служат неким защитным буфером для поддержания экономической эффективности ключевого звена, отвечающего за поставки меди. Но растущая волатильность и недавнее снижение цен на драгоценные металлы и кислоту вызывают вопросы о том, как долго этот защитный буфер сможет сохраняться, говорится в докладе IEA.
Структура доходов плавильных заводов, которая исторически в значительной степени зависела от TC/RC, изменилась и стала гораздо больше зависеть от рынков побочных продуктов и премиальной продукции, которые по своей природе более подвержены волатильности. Наиболее уязвимы к дефициту концентрата на рынке и снижению TC/RC частные медеплавильные заводы, не входящие в вертикально-интегрированные компании, то есть без доступа к первичной добыче и с более высокими транспортными расходами. Некоторые из таких предприятий уже были вынуждены сократить производство, как японская Mitsubishi Materials, а другие, как австралийские заводы Glencore, получили экстренную государственную поддержку, чтобы предотвратить закрытие, напоминает IEA. Другие предприятия сокращают объемы первичной переработки, но расширяют объемы вторичной переработки. «Тем не менее, остается критически важным вопрос о том, как долго эти плавильные заводы смогут поддерживать низкие коэффициенты TC/RC, если цены на побочные продукты скорректируются», - считает IEA.
Основная масса медеплавильных мощностей Китая пока не сокращается. Китайские плавильные заводы, как правило, более конкурентоспособны, выигрывая от более низких капитальных и эксплуатационных затрат, а кроме того, являются в большинстве своем государственными, что обеспечивает им поддержку в периоды низких доходов от TC/RC. Тем не менее, крупнейшие плавильные заводы Китая согласились сократить производство более чем на 10% в 2026 году, а правительство приостановило строительство около 2 млн тонн запланированных новых плавильных мощностей. Но этих сокращений пока недостаточно для существенного балансирования рынка, отмечает IEA, и они вряд ли значительно повысят тарифы на переработку.
Китайские плавильные заводы в основном отреагировали на дефицит концентрата и падение TC/RC заявлениями о производственной дисциплине и задержками отдельных проектов расширения, а не масштабными сокращениями производства, говорится в Quintessentially Copper. Это первые корректировки, вызванные нехваткой концентрата, считает «Норникель», но давление на затраты может стать более заметным во второй половине 2026 года.
С другой стороны, резкое подорожание серной кислоты, хоть и поддерживает рентабельность медеплавильных заводов, но является помехой для увеличения производства рафинированного металла, обращает внимание «Норникель». Увеличиваются риски с точки зрения стоимости и доступности при производстве меди методом SX-EW, где серная кислота используется в качестве реагента для выщелачивания. Это серьезная проблема: на долю SX-EW приходится около 21% мирового выпуска меди. Таким образом, более высокие цены на кислоту могут повысить затраты, снизить эффективность выщелачивания и ограничить производство катодов, особенно в регионах с интенсивным использованием SX-EW, таких как Чили и ДР Конго, говорится в Quintessentially Copper.
Недостаток лома
Однако дефицит концентрата не равен дефициту рафинированной меди. При недостатке около 750 тыс. тонн концентрата рынок рафинированной меди профицитен – по итогам 6 месяцев ICGS оценивает видимый избыток в 131 тыс. тонн, а в целом по году ожидается профицит в 96 тыс. тонн.
Это объясняется тем, что медеплавильные заводы в условиях кризиса поставок концентрата частично заменяют его медным ломом (скрапом). На вторичную медь приходится около 16-17% мирового выпуска или примерно 4,3 – 4,8 млн тонн рафинированного металла в год. Вторичное производство более рентабельно, чем выплавка металла из концентрата, из-за значительно более низкого потребления энергии. По данным ICSG, производство меди из лома в первом полугодии выросло на 4,3%, в основном рост наблюдается в Китае.
Проблема в том, что запасы медного лома не успевают за спросом и вторичные поставки также непросто обеспечивать. По данным исследования Shanghai Metals Market, торгуемые запасы медного лома у китайских компаний, а также в Японии и Южной Корее низкие, а «высококачественный» лом Millberry (не менее 99,9% меди) остается относительно дефицитным.
Дефицит предложения не может удовлетворить растущий спрос со стороны новых плавильных мощностей в Китае, полагает S&P Global. В третьем квартале рынок ожидает, что тарифы на переработку останутся низкими из-за сохраняющегося дефицита концентрата, хотя это может быть частично компенсировано отрицательной маржой плавильных заводов и потенциальным сокращением производства. Которое, впрочем, не выглядит неизбежным в контексте изложенного выше.
Неопределенность с тарифами США все еще поддерживает цены
Помимо ситуации на рынке концентратов, одной из причин роста цен на медь также являются опасения введения импортных пошлин в США, создающие региональные дисбалансы и давление на рынок. Трейдеры спешили ввозить металл в США, что ужесточало ситуацию на физическом рынке. Пока цены находятся на рекордно высоких уровнях, любое разочарование в политике пошлин США может подвергнуть испытанию эту премию, обращает внимание ING.
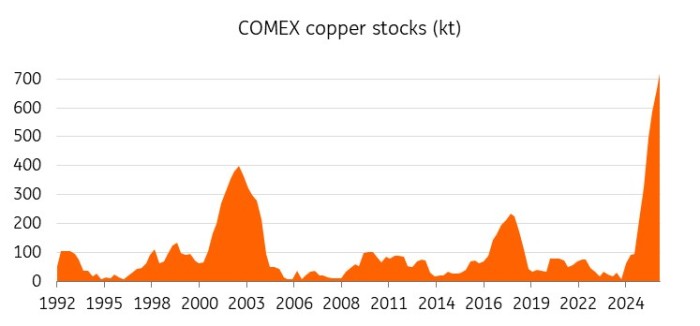
Поставки меди в США ускорились в преддверии возможного решения о введении тарифов, что привело к рекордному росту запасов на COMEX. Импорт меди в США только в июле превысил 200 тыс. тонн – это самый высокий месячный уровень как минимум за 12 лет.
Запасы меди на бирже COMEX:
В то же время на лондонском рынке меди наблюдаются все более выраженные признаки дефицита. Запасы на Лондонской бирже металлов (LME) упали до пятимесячного минимума, и спрэд между товаром с немедленной поставкой и трехмесячным фьючерсом (cash-to-three-month spread) сместился в сторону бэквордации, что указывает на нехватку краткосрочных поставок.
Конечно, решение о введении тарифов – это лишь часть истории. Рост предложения на рудниках остается ограниченным, а низкие затраты на переработку (treatment charges), о которых мы писали выше, по-прежнему указывают на дефицит концентрата. Спрос, связанный с электрификацией, инвестициями в электросети и инфраструктурой искусственного интеллекта, также продолжает оказывать поддержку. ING ожидает, что мировой рынок рафинированной меди зафиксирует дефицит в размере около 35 тыс. тонн в 2026 году.
Тем не менее, если окончательные меры будут отложены или рафинированная медь будет освобождена от пошлин, часть недавнего роста цен может сойти на нет. Накопление запасов в США замедлится, потоки запасов начнут нормализоваться, и часть нынешнего дефицита за пределами США ослабнет. Любая коррекция может усилиться, если инвесторы закроют позиции, сформированные на ожиданиях введения пошлин, предупреждает ING.
Игорь Лейкин для Rough&Polished
