Политика властей Индонезии и крупных производителей никеля в этой стране в этом году как никогда четко колебалась вокруг break-even уровня, нижней границы издержек местных предприятий. При падении котировок ниже минимумов 2025 г около $16 тыс. за тонну, стейкхолдеры активизировались и по крайней мере вербально слали рынку сигнал об ограничении мощностей. Уверенный рост цен до $19,5 – $20 тыс. за тонну, достигнутый в апреле-мае 2026 года, является триггером для перезапуска крупных проектов вроде Weda Bay и ослабления регулирования через выдачу новых квот и снижение налогов. В условиях, когда спрос со стороны основных потребителей растет медленнее предложения, а рост биржевых запасов создает ощущение избытка, фактор Джакарты до предела усиливает свое значение.
Но развороту цен он пока не способствует: хотя чиновники и ставят такую цель, решимостью в ужесточении добычных квот они пока не отличались. В этой ситуации устойчивое восстановление цен возможно только в случае остановок мощностей из-за дорогой серной кислоты, либо заметного ускорения спроса на аккумуляторы. Но и здесь пока перемен к лучшему не видно: LFP-батареи, не использующие никель, стабильно наращивают свою долю, являясь доминирующим источником энергии в Китае.
Регулирование по обстоятельствам
В начале года участники рынка никеля возлагали большие надежды на то, что Индонезия, крупнейший производитель с долей более 60%, предпримет достаточные меры, чтобы предотвратить очередной год избытка предложения на мировом рынке. И Джакарта пошла по пути оздоровления рынка, снизив квоты на добычу руды (RKAB) и повысив базовые цены на никелевую руду в рамках мер по увеличению государственных доходов, что привело к сокращению маржи у перерабатывающих предприятий.
Повышение себестоимости и перспектива сокращения предложения на фоне плавного роста спроса способствовали ожиданиям первого за 3 года дефицита. Апрельский прогноз Международной исследовательской группы по никелю (International Nickel Study Group, INSG), учитывающий снижение объемов производства в Индонезии, предполагал умеренный дефицит 32 тыс. тонн против избытка в 283 тыс. тонн в 2025 году, тогда как на предыдущем заседании (в октябре 2025 года) прогнозировался профицит в 261 тыс. тонн. Апрельский прогноз INSG исходил из того, что глобальное предложение упадет на 4,2% на фоне 4,2%-ного роста спроса.
Китайские компании, за десятилетие вложившие значительные средства в никелевую промышленность Индонезии, благодаря чему страна стала крупнейшим мировым производителем этого металла, выразили обеспокоенность этими мерами. Тем более, что на них наложился рост цен на серную кислоту, которую использует примерно 30% никелевой индустрии Индонезии в ходе процесса HPAL (высокотемпературное кислотное выщелачивание), когда дешевые латеритные руды перерабатываются в никель для производства аккумуляторов. На производственную деятельность чуть позже также повлияла нехватка воды, спровоцированная тихоокеанской температурной аномалией Эль-Ниньо; в результате на ряде перерабатывающих предприятий возникли перебои из-за отсутствия воды для охлаждения плавильных агрегатов.
Власти Индонезии, как пишет обозреватель Reuters Энди Хоум (Andy Home), оказались перед дилеммой: как снизить добычу таким образом, чтобы не нанести ущерб местным перерабатывающим предприятиям (построенным преимущественно на деньги китайских концернов), некоторые из которых лишь в этом году начали наращивать производство. В итоге в середине года Джакарта выборочно предоставила квоты испытывающим нехватку сырья заводам, хотя более детальной информации на этот счет нет.
Концентрация добычи никеля в Индонезии и переработки в Индонезии и Китае с учетом действующих и новых проектов:
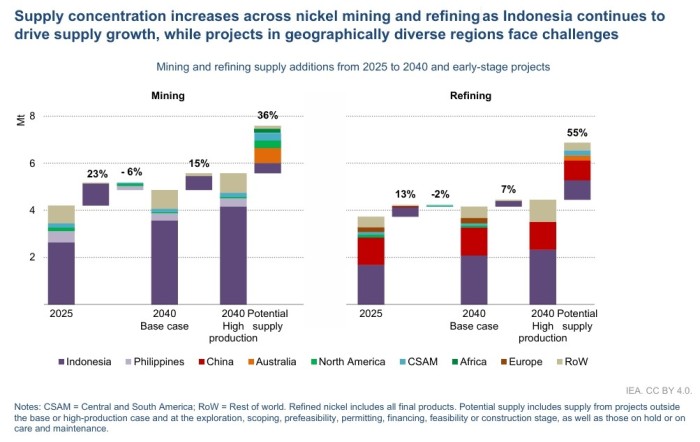
Источник: Мировое энергетическое агентство
В середине сентября, казалось бы, чаяния китайских инвесторов были услышаны - Индонезия в очередной раз произвела настоящий разворот в своей политике относительно мощностей по добыче никеля. Минимальные цены на низкосортную никелевую руду, используемые для расчета роялти, подверглись резкому сокращению, что снизило налоговую нагрузку на использующие технологию HPAL заводы.
По расчетам Bloomberg, при новой формуле расчета цены минеральных ресурсов (mineral benchmark price) стоимость никелевой руды снизится почти вдвое.
Снижение издержек должно было частично компенсировать производителям возросшие затраты на реагенты. Ассоциация индонезийских предприятий по выплавке никеля заявила, что новая формула ценообразования обеспечивает операционную стабильность и снимает риск убытков, ликвидируя перекос, с которым столкнулись предприятия в связи с повышением цен на серу из-за конфликта на Ближнем Востоке.
Последствия для рынка никеля заключаются не только в повышении себестоимости на действующих проектах, но и в создании перспектив для начала освоения запасов низкосортной руды, которые пока считались экономически малоэффективными. Как заявила Ассоциация производителей никеля Индонезии (APNI), новая формула, «лучше учитывающая экономические особенности лимонита, может способствовать расширению использования запасов низкосортной руды, увеличению потребления лимонита предприятиями HPAL и вовлечению в переработку ресурсов, которые ранее считались экономически малоэффективными».
Первоначальные меры, по всей видимости, не успели вызвать значимое сокращение производства, потому что исчерпавшие квоты предприятия нарастили импорт руды с Филиппин, чтобы обеспечить бесперебойную работу. За период с января по июль текущего года поставки руды с Филиппин выросли на 67% (до 11,4 млн тонн). А выборочный пересмотр системы квот привел к увеличению разрешенных объемов добычи для ряда компаний. Так, например, французская группа Eramet возобновила работу на своем руднике Weda Bay после вынужденной приостановки деятельности в мае, когда была исчерпана годичная квота.
Это ослабило ожидания дефицита и ухудшило рыночную конъюнктуру, тем более что запасы никеля на Лондонской бирже металлов (LME) оставались в этом году высокими (от 255 до 289 тыс. тонн), отражая общий профицит металла. Совокупный объем запасов на LME — как на складах, находящихся под варрантом, так и вне системы варрантов, — и на Шанхайской фьючерсной бирже в октябре достигал 478 тыс. тонн; этого количества достаточно для обеспечения мирового рынка в течение семи недель.
Запасы никеля на LME и цена в 2023 – 26 гг:
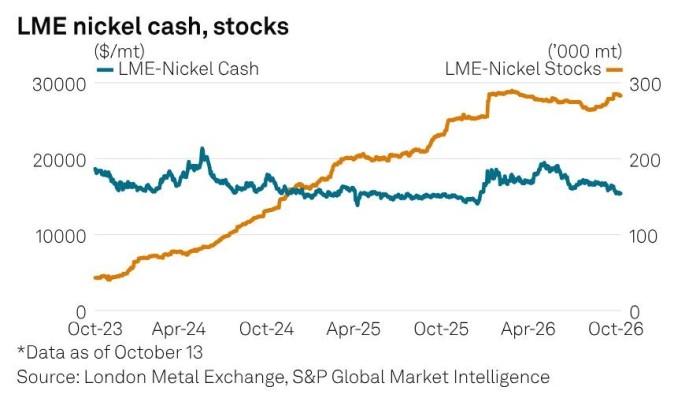
Реальный избыток предложения может превышать объемы, отраженные в статистике видимых запасов, считает Хоум из Reuters. Все указывает на то, что Китай активно формирует запасы металла, стремясь воспользоваться текущим низким уровнем цен. За первые семь месяцев текущего года Китай импортировал 170 тыс. тонн рафинированного никеля, что на 28% больше по сравнению с аналогичным периодом прошлого года и является максимальным показателем с 2016 года.
«Учитывая, что объемы собственного производства рафинированного никеля в Китае стремительно растут благодаря поставкам сырья из Индонезии, можно предположить, что часть этого импорта осуществляется в стратегических, а не коммерческих целях», - пишет Хоум.
Доступность руды и снижение интереса к закупкам со стороны плавильных предприятий привели к резкому снижению стоимости никелевой руды. В начале октября она упала до 5-месячного минимума с момента изменения механизма ценообразования в апреле этого года. Некоторые сорта руды, по данным SMM, в начале октября стали торговаться с дисконтом к своей базовой цене (HPM). Это стало явным сигналом перехода рынка из наблюдавшегося ранее в этом году состояния дефицита к избытку.
INGS в середине октября поменял свой прогноз, предполагавший в 2026 году дефицит на рынке никеля, и теперь ожидает небольшой профицит (19 тыс. тонн). Мировое производство сократится совсем незначительно – с 3,875 млн тонн до 3,868 млн тонн, считает теперь INSG, в то время как спрос вырастет на 7,5%, до 3,849 млн тонн.
В 2027 году, как ожидается, профицит на рынке никеля увеличится до 70 тыс. тонн, а производство вырастет более чем на 5%, до 4,071 млн тонн, хотя в INSG отмечают, что данные показатели содержат определенную долю неопределенности, особенно в том, что касается объемов производства в Индонезии.
Прогноз S&P Global Market Intelligence по балансу рынка никеля: дефицит ожидается не ранее 2029 года:
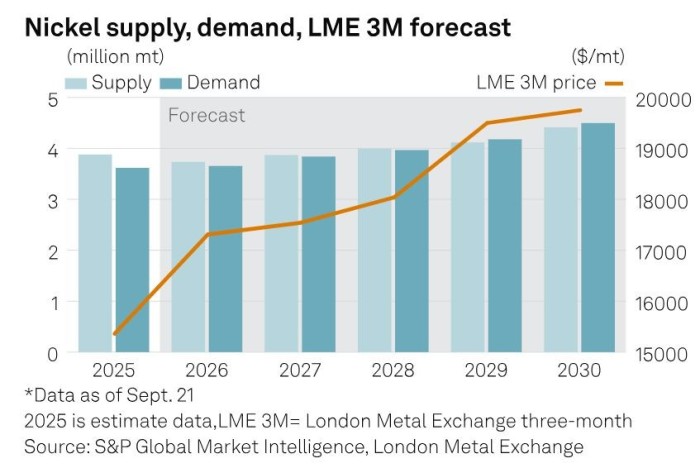
На фоне новых сигналов переизбытка предложения цены на никель на LME к середине октября снизились примерно на 20% по сравнению с майскими максимумами, причем особенно заметное падение наблюдалось с августа. Цены на кобальт также опустились до минимума за последний год, что создает дополнительное давление на производителей, получающих этот металл в качестве побочного продукта при переработке никелевой руды.
И вновь сокращение?
Резкое ослабление цен вновь не осталось без ответа – власти Индонезии оперативно отреагировали, дав понять, что считают этот уровень тем дном, за которое уходить цена не должна. Индонезийский координирующий министр по переработке, сбыту и энергетическому переходу Бахлил Лахадалия (Bahlil Lahadalia) 7 октября связал падение цен и избыток предложения внутри страны, заявив, что правительство рассматривает возможность регулирования загрузки никелевых плавильных предприятий.
Министр отметил, что даже если установленные плавильные мощности требуют большого объема руды, правительству необходимо учитывать глобальный спрос и предложение на конечную никелевую продукцию, а не автоматически обеспечивать полную их загрузку. Индонезия также рассматривает возможность моратория или более жесткого контроля над новыми плавильными предприятиями, производящими никелевые полуфабрикаты, такие как никелевый чугун и ферроникель, с большим акцентом на отрасли с более высокой добавленной стоимостью.
А в конце октября агентство Bloomberg сообщило, что крупные китайские производители никеля прорабатывают планы по сокращению объемов выпуска продукции в Индонезии, поскольку падение цен на металл и рост операционных издержек создают серьезное давление на отрасль. Bloomberg упомянул о подготовке встречи руководителей ведущих компаний — в том числе Tsingshan Holding Group, GEM Co. Ltd, Lygend Resources & Technology и Zhejiang Huayou Cobalt, - на которой обсуждалось согласованное снижение объемов производства, которая стала уже вторым подобным диалогом с августа.
Речь идет о сокращении выпуска на предприятиях, использующих технологию HPAL. В частности, рассматривается предложение, согласно которому каждый из производителей мог бы сократить выпуск примерно на 30% — цифра, которая впервые упоминалась еще в августе. О том, были ли достигнуты договоренности, информации пока нет.
Хотя в результате мер Джакарты цена долгое время держалась выше отметки $16 тыс. за тонну, а не ниже нее, как на протяжении большей части 2025 года, цена лишь незначительно превышает уровень безубыточности даже для некоторых индонезийских производителей, пишет Хоум. На самом деле Индонезии и рынку никеля необходим рост спроса, резюмирует он.
В ожидании спроса
Октябрьский прогноз INSG, предполагающий рост потребления никеля в 2026 году на 7,5%, основан на 5%-ном росте производства нержавеющей стали в первом полугодии 2026 года (по данным World Stainless Association) и ожиданиях дальнейшего повышения во втором полугодии 2026 года и в течение 2027 года.
В условиях плавного и стабильного роста потребления никеля в нержавеющей стали (около 65% потребления никеля; спрос в абсолютных цифрах стабильно растет - с 1,92 млн тонн в 2022 году до прогнозируемых 2,52 млн тонн к концу 2026 года) единственной неустойчивой переменной остается спрос со стороны аккумуляторного сектора. В своем пресс-релизе INSG отмечает, что роль никеля на рынке аккумуляторов увеличивается медленнее, чем ранее прогнозировалось, что обусловлено конкуренцией со стороны литий-железо-фосфатных (LFP) технологий. Роста за счет объемов мировых продаж электромобилей также не происходит, так как темпы годового прироста продаж замедляются.
Китайский рынок электромобилей и глобальные автопроизводители всё активнее переходят на LFP-аккумуляторы, которые не требуют никеля и кобальта (как никель-марганец-кобальтовые, NMC), предлагая более низкую стоимость и термическую стабильность. LFP начинает доминировать в сегменте массовых электромобилей и систем хранения энергии, в то время как NMC сохраняет позиции в премиальном сегменте и в моделях с большим запасом хода.
Сравнение характеристик и эффективности LFP и NMC-аккумуляторов:
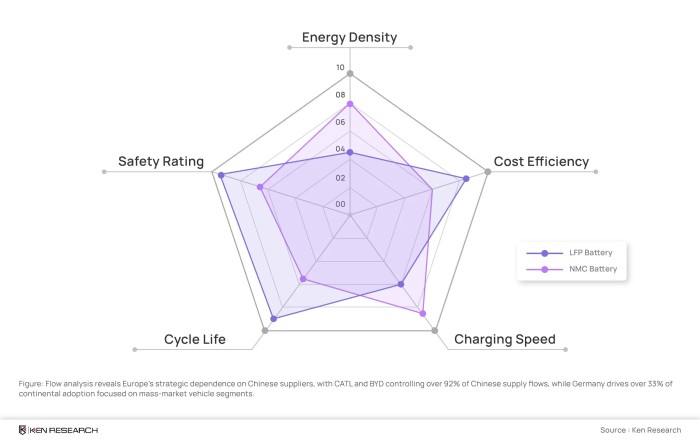
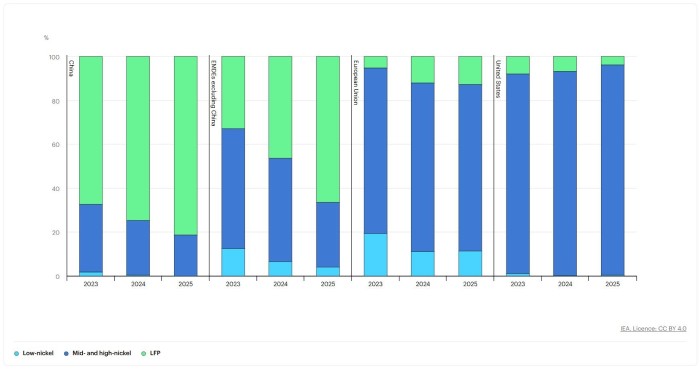
В 2025 году на LFP приходилось более 55% всех аккумуляторов для электромобилей, используемых в мире, по сравнению с почти 50% в 2024 году, говорится в исследовании Мирового энергетического агентства (International Energy Agency, IEA). Внедрение по-прежнему в значительной степени сосредоточено в Китае, но темпы роста также быстро увеличиваются в других развивающихся странах. Сейчас LFP-батареи обеспечивают две трети всех продаж электромобилей в развивающихся странах – вдвое больше, чем в 2023 году – благодаря импорту автомобилей и батарей китайского производства. В 2025 году LFP были в среднем более чем на 40% дешевле, чем альтернативные батареи на основе NMC в пересчете на кВт·ч.
Спрос на типы аккумуляторов (небольшое, среднее/большое содержание никеля и LFP) по основным регионам потребления в 2023-25 гг:
Источник: Мировое энергетическое агентство
Более слабый, чем ожидалось, спрос со стороны аккумуляторного сектора определяет высокий уровень биржевых запасов, так как рынок LME учитывает именно металл class 1, используемый в аккумуляторах. Накопление этого металла на бирже произошло после ввода в строй в Индонезии мощностей, использующих технологию HPAL. Ввод таких производств продолжится в 2026 – 27 гг, - его, в отличие от никелевых полуфабрикатов, Индонезия пока сокращать не планирует. Вероятно, большая часть этого объема будет направлена именно на производство металла class 1, что может способствовать росту его поставок на биржи в 2027 году, говорит старший аналитик никелевого рынка Wood Mackenzie Грег Миллер (Greg Miller).
В тоже время, ужесточение регулирование в Индонезии и рост себестоимости производителей могут иметь негативный эффект для спроса на никель в аккумуляторах. Из-за роста производственных затрат на предприятиях HPAL, вызванного подорожанием серной кислоты и апрельским изменением ценообразования на руду, растут цены и на ключевой компонент батарей, преимущественно поставляемый из Индонезии, - смесь гидроксидов никеля и кобальта (mixed hydroxide precipitate, MHP). В итоге никелевые аккумуляторы могут еще сильнее сократить свою долю рынка, считает S&P Global.
Игорь Лейкин для Rough&Polished
