创新活动保障实现的基本变化导致提高生产效率、增加企业的竞争能力,这特别是在目前经济全球化条件下很重要。钻石业从来是以出口为主的产业,因此竞争能力是决定性的因素,进行创新活动的现实性是明显的,因为创新活动确定业务的成功。所以在钻石业进行的创新活动效率分析是迫切性的问题,解决这个问题以后可以提高钻石业效率以及确定其发展方向。
但是因为没有实际运用的用定数指数的创新活动效果分析的方法,不可以客观地说明创新活动怎么影响研究的项目基础的经济指数。最近的经济作品中常常涉及到创新活动效果分析的问题,但是作家不指定具体的分析指标。研究创新活动效果时一般用检查分析方法。在这种基础上只可以做出概括性的结论,提出总的建议,企业长期筹划的时候不可以用这种分析的结果。
作者在阿尔罗萨封闭式股份公司(ALROSA)进行了综合性的开采钻石业的分析。具有在开采钻石及生产管理过程中适用的先进技术的阿尔罗萨封闭式股份公司(ALROSA,CJSC)是俄罗斯钻石业最主要的企业,其钻石开采量为72% (包括其分支机构 - 97%)。作者根据该公司的从2000年至2007年汇报上的数据进行分析 (表格1)。选择的经济指数和创新活动有关系。在这些经济指数基础上,作者算出来基金产值率、技术改装费用、新矿床勘查费用、科技研究工作费用。
表格1
描述2000年 - 2007年期内阿尔罗萨封闭式股份公司 (ALROSA)
进行创新活动的经济技术指数
|
指数 |
单位 |
2000年 |
2001年 |
2002 年 |
2003 年 |
2004 年 |
2005 年 |
2006 年 |
2007 年 |
|
产品销售收入(工作、服务) |
一百万卢布 一百万美元 |
47280 1681,3 |
55836 1914,1 |
53869 1718,3 |
56500 1840,4 |
64135 2226,1 |
72155 2551,4 |
75847 2790,5 |
71894 2811,7 |
|
阿尔罗萨公司主要产品的销售量 |
一百万卢布 一百万美元
占销售量比率 % |
43378 1542,6
91,75 |
50753 1739,9
90,90 |
49640 1583,4
92,15 |
51997 1693,7
92,03 |
57230 1986,5
89,23 |
63558 2247,5
88,08 |
64167 2360,8
84,60 |
58893 2303,2
81,92 |
|
包括钻石成品 |
一百万美元
占主要产品的销售量比率 |
89,0
5,77 |
130,8
7,52 |
105,7
6,67 |
123,4
7,29 |
130,9
6,59 |
143,7
6,39 |
141,1
5,98 |
156,2
6,78 |
|
年初时固定资产 |
一百万卢布. 一百万美元 |
------ |
25811
884,9 |
27730
884,5 |
32961
1073,7 |
43955
1525,6 |
56135
1985,0 |
61402
2259,1 |
62666
2450,8 |
|
基金产值率 |
卢布/卢布 |
------ |
1,97 |
1,79 |
1,58 |
1,30 |
1,13 |
1,05 |
0,94 |
|
产品生产费用 (工作,服务) |
一百万卢布 一百万美元 |
33250 1182,4 |
42024 1440,6 |
44035 14043,6 |
48990 1595,7 |
54331 1885,8 |
59107 2090,1 |
61641 2267,9 |
58542 2289,5 |
|
产品成本(工作,服务) |
一百万卢布 一百万美元 |
29099 1034,8 |
36269 1243,4 |
37581 1198,8 |
38886 1266,6 |
46103 1600,2 |
52420 1853,6 |
55126 2028,2 |
46943 1835,9 |
|
缴税以前的利润 |
一百万卢布 一百万美元 |
13105 466,0 |
12430 426,1 |
9514 303,5 |
13167 428,9 |
17580 610,2 |
18747 662,9 |
20764 763,9 |
19292 754,5 |
|
投资量 |
一百万卢布 一百万美元 |
8093 287,8 |
13175 451,7 |
14777 471,3 |
15914 518,4 |
12627 438,3 |
14113 499,1 |
13087 481,5 |
17440 682,0 |
|
包括技术改装费用 |
一百万卢布 占投资量比率% |
------ |
3913 29,7 |
2937 19,9 |
3032 19,1 |
2359 18,7 |
2525 17,9 |
2354 18,0 |
3004 17,2 |
|
新矿床勘查费用 |
一百万卢布 占费用比率% |
627 1,89 |
944 2,25 |
1003 2,39 |
1147 2,34 |
1366 2,51 |
1879 3,17 |
2229 3,62 |
2496 4,26 |
|
科技研究工作费用 |
一百万卢布 占费用比率% |
123 0,37 |
149 0,35 |
229 0,52 |
235 0,48 |
320 0,59 |
412 0,70 |
395,3 0,64 |
800,6 1,37 |
|
科技研究工作经济效率 |
一百万卢布 占费用比率% |
------ |
1616
12,9 |
1986
20,9 |
1366
10,4 |
1384
7,9 |
1293
6,9 |
1400
6,7 |
1287,5
6,7 |
|
以一卢布的费用的效率 |
卢布/卢布 |
------ |
10,9 |
8,7 |
5,8 |
4,3 |
3,4 |
3,5 |
1,6 |
|
实现创新项目的数量 |
个 |
------ |
47 |
60 |
55 |
56 |
63 |
41 |
63 |
|
卢布兑美元汇率 |
卢布 |
28,12 |
29,17 |
31,35 |
30,70 |
28,81 |
28,28 |
27,18 |
25,57 |
根据上面的数据,为了更明显地显示确定该公司的创新活动的经济指数的变化,而装图表(图表1,2)
图表1。从2000年到2007年期内阿尔罗萨封闭式股份公司 (ALROSA)的费用变动的动态
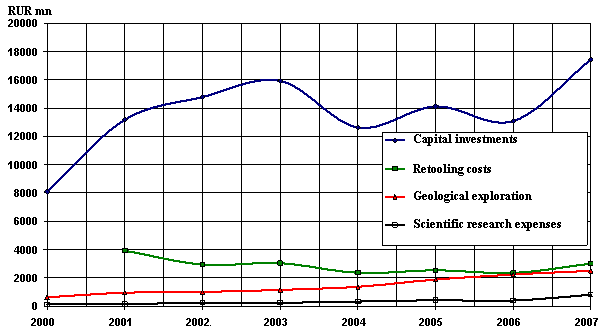
进行费用变动的动态的分析时可以做出下列的结论:
1. 从2003年到2006年期内投资量和技术改装费用的缩减(趋势只是2007年改善的)可以间接说明最近年该公司的创新活动减少了。也可能是,2003年、2005年、2007年的投资高峰和阿尔罗萨公司(ALROSA) 开始从事大规模的地下开采有关系。
2. 新矿床勘查费用和科技研究工作费用不断增加是创新性发展的积极因素。
为了进行阿尔罗萨封闭式股份公司(ALROSA) 的创新活动效果最终的分析,也要注意别的因素 (图表2)。
图表2。从2000年到2007年期内阿尔罗萨封闭式股份公司(ALROSA) 基金产值率和科技研究工作效率的变动
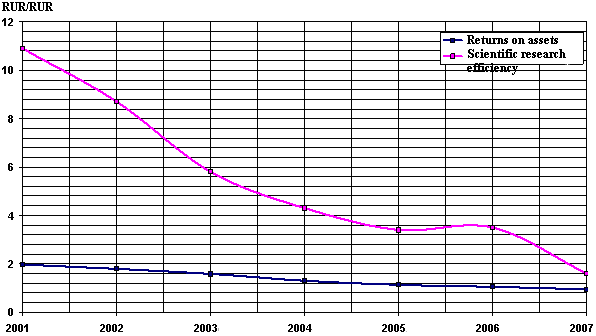
尽管科技研究工作费用增加,其效率逐渐减少,基金产值率也不断下降。 最近几年减少实现的创新项目的数量,而且其效率也缩减大概跟缺乏有资格的人员有关系。这影响该公司的创新性的科技发展。
结论、建议:
1. 考虑到眼前在国际钻石市场发生的重要的变化,为了维持竞争能力,阿尔罗萨封闭式股份公司 (ALROSA) 应该特别重视创新性发展。尤其2001年 - 2007年期内的经济指数的综合性的分析显示该公司创新活动减少了。
2. 看来,公司领导应该修改其长期发展的战略。在全球金融危机情况下,这更迫切性,因为钻石产业组成部分 (包括钻石开采以及销售)已经受到了危机的影响。
联邦国家科学单位北方地区经济学院钻石业研究所高级院士 Danilov Yuriy
