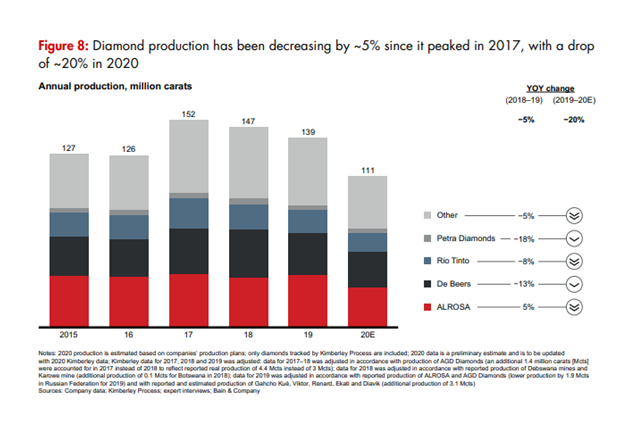
Após atingir o pico de 152 milhões de quilates em 2017, a produção de diamantes em bruto diminuiu cerca de 5% ao ano.
A Bain & Company, que preparou o relatório, disse que as maiores reduções em 2020 vieram da Rússia, Canadá, Botswana e Austrália.
Na Rússia, os níveis de produção foram reduzidos em Botuobinskaya, Almazy Anabara, Jubilee e outras minas menores, enquanto a produção no Canadá diminuiu devido à suspensão das operações de mineração em Ekati e Renard em março passado.
Em Botswana, Jwaneng e Orapa diminuíram a produção em 26%, enquanto na Austrália, a Rio Tinto fechou a mina Argyle em novembro de 2020.
Fonte: Bain & Company
As únicas minas que aumentaram a produção foram Venetia na África do Sul, a mina subterrânea Udachny e os depósitos aluviais Nyurba na Rússia.
“A produção deve permanecer estável em 2021, impulsionada pela reabertura de minas lucrativas que foram
suspenso em 2020, no entanto, o aumento será compensado pelo fechamento de Argyle ”, disse Bain.
“Durante os próximos 3-5 anos, a produção provavelmente aumentará de 0% a 2% [ao ano]. para permitir que a cadeia de valor seja totalmente reequilibrada. ”
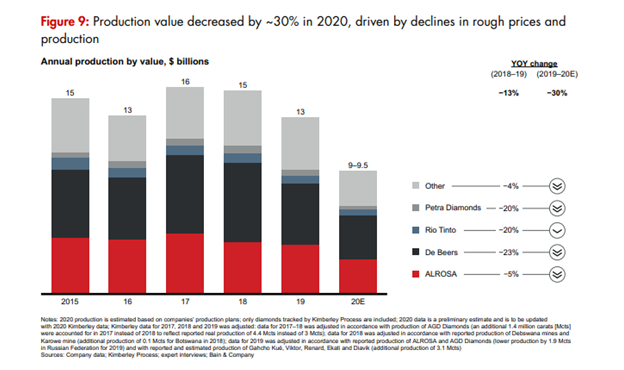
Enquanto isso, o relatório afirmou que o valor da produção diminuiu cerca de 30% em 2020, impulsionado por quedas nos preços brutos e na produção.
Fonte: Bain & Company
As vendas anuais de diamantes em bruto continuaram em uma espiral descendente no ano passado, pois caíram 33% devido ao impacto da pandemia COVID-19.
O relatório observou que a redução da atividade de vendas no primeiro semestre de 2020 exerceu pressão sobre a lucratividade, que deve melhorar até o final do ano.
As vendas de diamantes polidos caíram 25% e as importações líquidas de diamantes em bruto para os países de lapidação e polimento caíram 26% ano após ano em 2020.
Bain disse que a pandemia COVID-19 perturbou simultaneamente o lado da oferta e da procura do mercado de diamantes.
“Colapsos logísticos, confinamentos e fechamentos de negócios abalaram as cadeias de suprimentos. Do lado da demanda, a perda de renda devido à morbidade, quarentena e desemprego enfraqueceu as perspectivas econômicas e reduziu o consumo das famílias ”, diz o relatório.
“O interesse do consumidor na categoria de diamantes permaneceu forte, mas o comportamento e as preferências do consumidor mudaram.”
Apesar das interrupções, o midstream terminou o ano em boa forma, disse.
A demanda por diamantes polidos aumentou no segundo semestre de 2020, levando a uma recuperação do preço do polido e uma queda de apenas 3% ano a ano.
“Os níveis de estoque diminuíram 22%, o que é saudável para o segmento”, diz o relatório.
“A lucratividade passou de quase o ponto de equilíbrio nos anos anteriores para margens de 3% a 5%. Cortadores e polidores de diamantes de alta qualidade foram os que mais se beneficiaram; a demanda por esses diamantes foi forte no segundo semestre de 2020. ”
Ele projetou que a demanda por joias com diamantes se recuperará aos níveis pré-pandêmicos entre 2022 e 2024, com a China liderando.
Mathew Nyaungwa, Editor-Chefe do Bureau Africano, para a Rough&Polished
